Déterminer le Risque d’Inondation : Géorisques, PPRI et Protection
L’essentiel
- Géorisques indique l’exposition d’une adresse aux inondations : débordement de cours d’eau, ruissellement, remontée de nappe ou submersion marine.
- Les cartes des PPRI correspondent le plus souvent à une crue centennale : 1 % de probabilité chaque année, soit environ 2 chances sur 3 sur cent ans.
- Une zone hors PPRI n’est pas une zone sans risque : ruissellement urbain et remontée de nappe peuvent toucher des secteurs non cartographiés en détail.
- Altitude relative, type de fondation, drainage et ouvertures basses expliquent pourquoi deux logements d’une même zone PPRI connaissent des sorts différents.
- La garantie Cat Nat ne joue qu’après un arrêté interministériel ; une franchise légale de 380 € s’applique et le sinistre se déclare sous 30 jours.
Mis à jour en août 2026 - cet article a été entièrement révisé pour les propriétaires français, avec les données actuelles de Géorisques, des PPRI, de Météo-France et de la CCR sur la manière de déterminer le risque d’inondation de votre logement.
Comprendre comment déterminer le risque d’inondation de votre logement est essentiel pour protéger les personnes, les biens et l’environnement. Ce guide actualisé vous explique comment utiliser les cartes officielles, les données locales et les stratégies de prévention pour évaluer votre exposition et vous préparer efficacement. Si vous planifiez aussi une protection physique, notre guide sur la protection contre les inondations pour votre maison montre comment transformer ce niveau de risque en solutions concrètes.
Pourquoi connaître votre risque d’inondation est essentiel
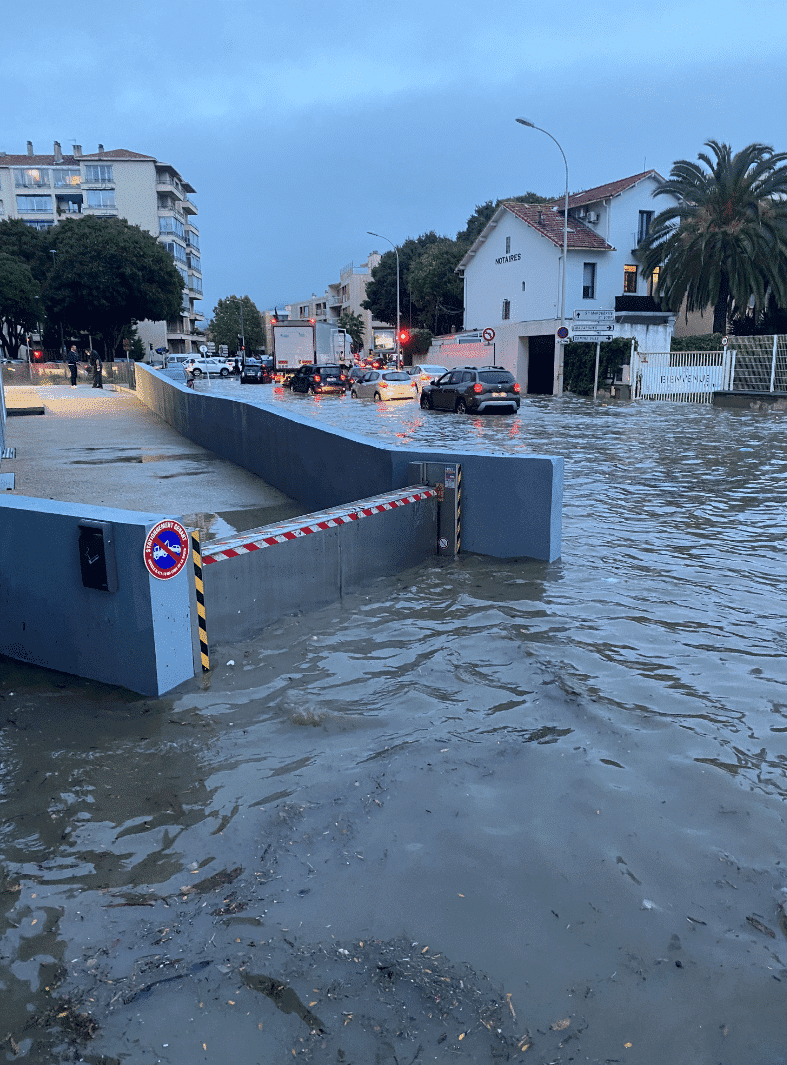
Une inondation peut provenir d’un débordement de cours d’eau, de fortes pluies, d’une submersion marine ou d’un réseau d’assainissement saturé. Elle endommage les habitations, perturbe la vie quotidienne et crée de longues périodes de récupération lorsqu’on n’y est pas préparé. Les tempêtes Nils et Pedro de février 2026 l’illustrent bien : ces tempêtes des 12 et 19 février 2026 et les inondations qui ont suivi dans l’Ouest et le Sud-Ouest, notamment dans le bassin de la Garonne, ont causé environ 1,2 milliard d’euros de dommages assurés selon France Assureurs et la CCR, dont environ 290 millions d’euros au titre des inondations (régime Cat Nat).
Selon le bilan 2024 de la Caisse Centrale de Réassurance (CCR), les inondations de 2024 représentent à elles seules entre 1,2 et 1,35 milliard d’euros de dommages assurés au titre du régime Cat Nat, et le coût moyen d’un sinistre inondation pour un particulier tourne autour de 12 000 € depuis 1990. Déterminer votre risque avec précision est la première étape pour éviter d’en payer le prix après coup, plutôt que de s’y préparer en amont.
Ce que cet article apporte de plus
Il ne s’arrête pas à « consultez la carte ». Il montre comment combiner Géorisques, les PPRI, les données locales et l’historique de votre quartier pour obtenir une image beaucoup plus précise de votre exposition réelle.
Étape 1 : Consultez Géorisques et votre PPRI
Votre première étape est le portail officiel de l’État. Géorisques permet de vérifier si votre parcelle est exposée au risque d’inondation, selon quatre grands mécanismes : débordement de cours d’eau, ruissellement, remontée de nappe ou submersion marine.
| Zone du PPRI | Niveau de risque | Ce que cela signifie |
|---|---|---|
| Zone rouge | Aléa fort | Constructions généralement interdites ou très encadrées ; hauteur de submersion souvent supérieure à 1 mètre pour une crue centennale. |
| Zone bleue | Aléa modéré | Constructions autorisées sous conditions techniques (cote de plancher, matériaux, etc.). |
| Hors PPRI | Non cartographié en détail | Ne signifie pas absence de risque - ruissellement et remontée de nappe peuvent toucher des secteurs non cartographiés en détail. |
Le Plan de Prévention des Risques d’Inondation (PPRI), élaboré par l’État et annexé au plan local d’urbanisme, délimite ces zones et réglemente les possibilités de construction. Ces cartes correspondent le plus souvent à une crue centennale - c’est-à-dire une crue ayant 1 % de chance de se produire chaque année, soit environ 2 chances sur 3 de survenir sur une période de 100 ans.
Point important : les cartes du PPRI constituent une base réglementaire, mais elles ne prévoient pas chaque problème de drainage local ni chaque épisode de ruissellement soudain. C’est pourquoi l’étape suivante reste indispensable.
Étape 2 : Ajoutez le contexte local et historique
Les cartes officielles gagnent en précision lorsqu’on y ajoute l’expérience du quartier. Interrogez vos voisins sur les inondations passées, observez si la rue se transforme en mare lors de fortes pluies, et vérifiez si les sous-sols ou garages sont les premiers touchés.
- Parlez à vos voisins. Renseignez-vous sur les refoulements d’égouts, les flaques persistantes et les dégâts liés aux tempêtes précédentes.
- Consultez les services de votre mairie. Beaucoup de communes disposent de plans de gestion des eaux pluviales plus détaillés que les cartes nationales.
- Étudiez des cas récents. Notre analyse de l’inondation de la vallée de l’Ahr en 2021 et notre article sur les pluies extrêmes en France montrent comment des précipitations exceptionnelles peuvent submerger des zones qui n’étaient pas historiquement considérées comme à risque.
Cette couche locale compte, car la question n’est pas seulement « que dit la carte ? » mais « où va réellement l’eau lorsqu’un orage frappe cette adresse précise ? »
Étape 3 : Évaluez les caractéristiques propres à votre logement
Deux maisons situées dans la même zone de PPRI peuvent connaître des sorts très différents. L’altitude, le type de fondation et le drainage expliquent souvent pourquoi l’une inonde et l’autre reste sèche.
| Facteur | Pourquoi c’est important | Ce qu’il faut vérifier |
|---|---|---|
| Altitude relative | Les maisons en contrebas accumulent l’eau plus facilement. | Comparez le niveau de votre plancher à celui de la rue et du terrain voisin. |
| Type de fondation | Sous-sols et dalles au sol sont plus exposés que les maisons surélevées. | Repérez si votre niveau habitable le plus bas est en dessous du terrain naturel. |
| Drainage et pente | Un mauvais nivellement dirige l’eau vers la maison. | Observez le sens d’écoulement de l’eau lors de fortes pluies. |
| Ouvertures | Portes, seuils de garage, soupiraux et passages de canalisations sont les points d’entrée classiques. | Inspectez toutes les ouvertures basses et les traversées de réseaux. |
Le lien avec la protection physique
Une fois que vous savez où l’eau risque d’entrer, vous pouvez cibler la bonne protection. Consultez notre guide sur les barrières anti-inondation activées par l’eau pour comparer les solutions adaptées aux maisons et garages.
Étape 4 : Transformez ce risque en décisions concrètes
Décisions d’assurance
Avis juridique : les informations sur l’assurance et les délais légaux présentées dans cet article sont d’ordre général et peuvent évoluer. Consultez votre assureur ou un professionnel du secteur pour connaître les conditions exactes applicables à votre contrat et à votre situation.
La garantie catastrophe naturelle (Cat Nat), obligatoirement incluse dans tout contrat multirisque habitation, ne se déclenche qu’après la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune. Une franchise légale de 380 € s’applique systématiquement pour les habitations à usage non professionnel (1 520 € en cas de mouvement de terrain lié à la sécheresse). Vous disposez de 30 jours au plus tard après la publication de l’arrêté pour déclarer votre sinistre. Votre assureur doit ensuite verser une provision dans les 2 mois suivant la remise de l’état estimatif des dommages (ou la publication de l’arrêté, si elle est postérieure), puis l’indemnisation complète dans les 3 mois suivant cette provision, selon Service-Public.fr.
Après un événement majeur, les assureurs peuvent annoncer des mesures particulières (délais de déclaration, traitement accéléré des petits dossiers) : vérifiez les conditions exactes directement avec votre assureur.
Décisions de protection physique
Connaître votre risque permet de décider où installer une barrière au garage, un seuil étanche à une porte, ou une pompe de relevage. Notre article sur la protection contre les inondations pour votre maison détaille ces options.
Pour les ouvertures plus larges, notre guide sur la porte de protection contre les inondations explique comment fonctionne une protection à grande échelle, et notre analyse de l’inondation industrielle et du changement climatique montre pourquoi l’exposition augmente même dans des zones sans historique récent.
Plan d’urgence
Une évaluation précise du risque nourrit aussi votre plan d’urgence : quand déplacer les objets de valeur, quand couper l’électricité, et que faire si l’eau commence à entrer. Certains épisodes méditerranéens ne laissent que quelques dizaines de minutes de délai - un plan doit donc être pensé pour des minutes, pas des heures.
Conclusion : votre parcours en un coup d’œil
Déterminer le risque d’inondation de votre logement n’est pas une démarche unique, mais un croisement de quatre sources d’information. Voici comment elles s’articulent :
1. Géorisques & PPRI
La base réglementaire - zone rouge, bleue, ou hors PPRI.
2. Contexte local
Voisins, mairie, historique récent - comme Nils et Pedro en 2026.
3. Caractéristiques du logement
Altitude, fondation, drainage, ouvertures basses.
4. Décision
Assurance, protection physique, plan d’urgence.
Ce qu’il faut retenir
- Une zone hors PPRI n’est pas une zone sans risque.
- La franchise Cat Nat (380 €) et le délai de déclaration (30 jours) s’appliquent automatiquement une fois l’arrêté publié.
- Plus votre risque est précis, plus votre protection - assurance et barrières automatiques - peut être ajustée à la réalité de votre parcelle, plutôt que sur- ou sous-dimensionnée.
FAQ
Comment savoir si mon logement est en zone inondable ?
Consultez le portail officiel Géorisques, qui indique le niveau de risque pour n’importe quelle adresse en France, et vérifiez si votre commune dispose d’un Plan de Prévention des Risques d’Inondation (PPRI). Les zones rouges correspondent à un aléa fort, les zones bleues à un aléa modéré - mais l’absence de classement PPRI ne signifie pas absence de risque.
Qu’est-ce qu’une crue centennale exactement ?
Une crue centennale n’est pas une crue qui revient mécaniquement tous les cent ans. C’est une crue dont le débit a, chaque année, 1 % de chance d’être atteint ou dépassé, soit environ 2 chances sur 3 de survenir sur une période de 100 ans. Les cartes des PPRI sont généralement calées sur ce niveau de référence.
Mon logement peut-il être inondé même hors zone PPRI ?
Oui. Le PPRI ne couvre pas toutes les communes ni tous les phénomènes : le ruissellement urbain et la remontée de nappe peuvent toucher des zones non cartographiées en détail - c’est pourquoi le contexte local reste essentiel.
Que couvre exactement la garantie catastrophe naturelle ?
La garantie Cat Nat est incluse dans tout contrat multirisque habitation, mais elle ne se déclenche qu’après un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune. Une franchise légale de 380 € s’applique, et vous disposez de 30 jours après publication de l’arrêté pour déclarer vos dommages.
Comment déterminer mon risque m’aide-t-il à choisir la bonne protection ?
Une fois que vous connaissez la profondeur et le type d’inondation possible, vous pouvez cibler votre investissement : assurance, barrières automatiques, ou aménagement du drainage. Cela évite d’installer une protection surdimensionnée ou, à l’inverse, insuffisante face au risque réel de votre parcelle.
À quelle fréquence faut-il réévaluer son risque d’inondation ?
Au moins tous les quelques années, et après tout changement local majeur (nouvel aménagement, travaux de drainage) ou événement d’inondation dans votre région. Le changement climatique et l’évolution de l’urbanisation peuvent modifier les schémas d’inondation dans le temps - cet article a été entièrement mis à jour en août 2026 pour refléter les données les plus récentes.
À propos de l’auteur
Anhamm est une entreprise familiale qui développe et fabrique depuis plus de 30 ans des systèmes mécaniques de rétention pour les eaux d’extinction, les substances dangereuses et les inondations, livrés dans 40 pays. L’équipe Anhamm accompagne aussi bien des particuliers que des exploitants de sites industriels sur les questions de protection contre les inondations.
Cet article a été publié initialement en 2025 et entièrement mis à jour en août 2026 pour refléter les données actuelles de Géorisques, des PPRI, de la CCR et des retours d’expérience des tempêtes Nils et Pedro.
Sources et pour aller plus loin
- Dossier expert sur les inondations - Géorisques
- Guide méthodologique PPRI - ministère de la Transition écologique
- Assurance : comment être indemnisé après les inondations - La Finance pour Tous
- Communiqué officiel France Assureurs / CCR - coût des tempêtes Nils et Pedro
- Bilan Cat Nat 2024 - Caisse Centrale de Réassurance
- Catastrophe naturelle : indemnisation - Service-Public.fr
Lecture complémentaire
- Protection contre les inondations pour votre maison
- Que sont les barrières anti-inondation activées par l’eau ?
- Porte de protection contre les inondations
- Pluies Extrêmes et Inondations : Risques Croissants pour les Sites Industriels
- Inondation Industrielle et Changement Climatique
- Inondation Vallée de l’Ahr 2021 : Causes, Leçons et Protection