Determinar el Riesgo de Inundación: SNCZI, DANA y Protección
En resumen
- El visor del SNCZI (MITECO) muestra la peligrosidad de inundación de cualquier parcela en España para periodos de retorno de 10, 100 y 500 años.
- La avenida de 100 años, con un 1 % de probabilidad anual, es la base habitual del planeamiento urbanístico y de los PGRI.
- Que una parcela no aparezca cartografiada en detalle en el SNCZI no significa ausencia de riesgo, sobre todo en barrancos y zonas de escorrentía urbana.
- Altitud relativa, cimentación, drenaje y aberturas bajas explican por qué dos viviendas de la misma zona del SNCZI pueden tener resultados muy distintos.
- En España, la inundación extraordinaria la indemniza el Consorcio de Compensación de Seguros si el bien tiene una póliza de daños en vigor; sin seguro no hay cobertura.
Actualizado en agosto de 2026 - este artículo ha sido revisado en profundidad para propietarios españoles, con los datos más recientes del SNCZI, del Consorcio de Compensación de Seguros y de un estudio publicado en Nature Communications sobre el papel del cambio climático en la DANA de 2024.
Comprender cómo determinar el riesgo de inundación de tu vivienda es esencial para proteger a las personas, los bienes y el entorno. Esta guía actualizada explica cómo combinar el visor oficial del SNCZI, el historial local y el análisis de tu propia parcela para evaluar tu exposición real y prepararte con eficacia. Si además estás planificando protección física, nuestro artículo sobre protección contra inundaciones para tu hogar muestra cómo traducir ese nivel de riesgo en soluciones concretas.
Por qué conocer tu riesgo de inundación es fundamental
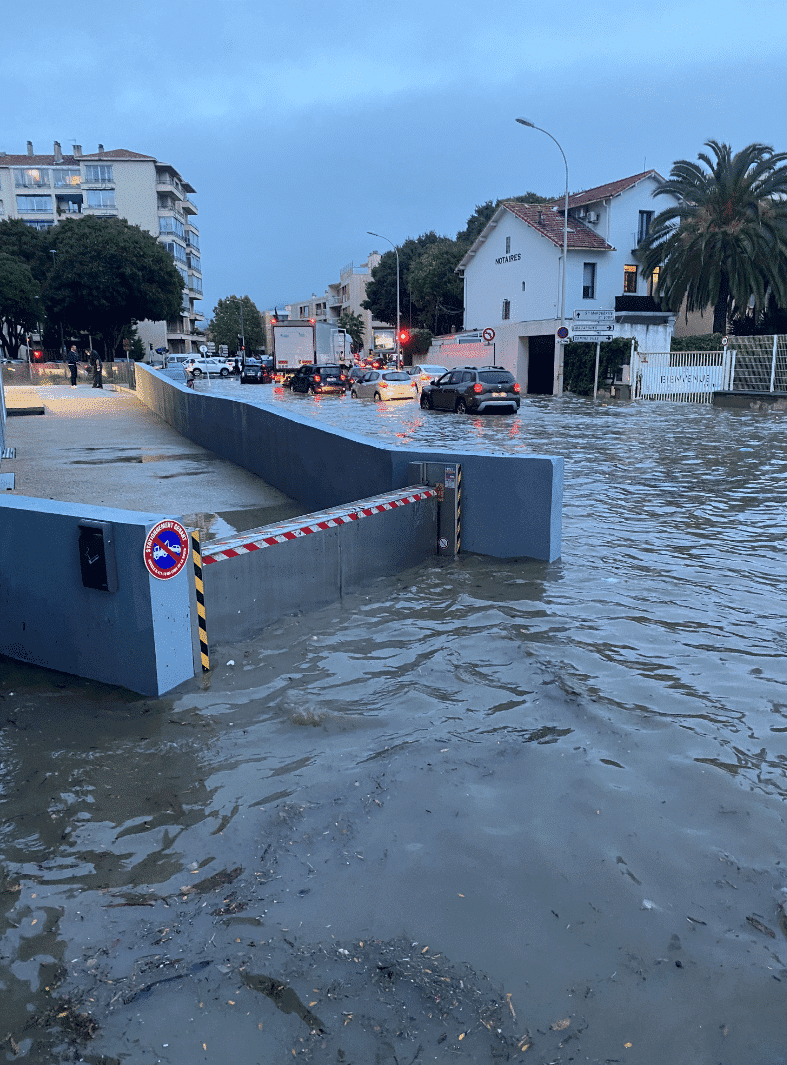
Una inundación puede originarse por el desbordamiento de un cauce, lluvias intensas, subida del nivel freático o saturación de la red de saneamiento. Daña viviendas, interrumpe la vida cotidiana y genera largos periodos de recuperación cuando no se está preparado. La DANA de octubre de 2024 en la Comunidad Valenciana lo demostró de forma trágica: en Turís se registraron 771,8 l/m² en un solo día, con 230 fallecidos solo en la provincia de Valencia según la cifra oficial, convirtiéndose en una de las peores riadas de la historia de España.
Un estudio publicado en 2026 en Nature Communications (Calvo-Sancho et al.) estima que el calentamiento de origen humano intensificó un 21 % la lluvia en las seis horas críticas, amplió un 55 % la superficie con más de 180 mm y aumentó un 19 % el volumen de lluvia en la cuenca del Júcar. A esto se suma el impacto económico: a 25 de noviembre de 2025, el Consorcio de Compensación de Seguros había pagado más de 4.000 millones de euros en indemnizaciones, gestionando el 98,3% de las 250.946 solicitudes recibidas. Determinar tu riesgo con precisión es el primer paso para no acabar formando parte de esas estadísticas.
Lo que este artículo aporta de más
No se limita a “consulta el mapa”. Explica cómo combinar el SNCZI, el contexto local y las características de tu vivienda para obtener una imagen mucho más precisa de tu exposición real, y cómo convertir esa imagen en decisiones concretas.
Paso 1: Consulta el visor del SNCZI
Tu primer punto de partida es el sistema oficial del Estado. El Sistema Nacional de Cartografía de Zonas Inundables (SNCZI), gestionado por el MITECO, permite consultar la peligrosidad de cualquier parcela en España mediante mapas de calados y de riesgo asociados a distintos periodos de retorno (10, 100 y 500 años).
| Periodo de retorno | Qué representa | Relevancia práctica |
|---|---|---|
| 10 años | Avenida frecuente, probabilidad anual del 10% | Relevante para infraestructuras menores y zonas urbanas de bajo nivel |
| 100 años | Avenida de referencia, probabilidad anual del 1% | Base habitual del planeamiento urbanístico y de los PGRI |
| 500 años | Avenida extraordinaria, probabilidad anual del 0,2% | Escenario de riesgo residual, relevante para instalaciones críticas |
Importante: la cobertura del SNCZI no es uniforme en todo el territorio. Que tu parcela no aparezca cartografiada en detalle no significa ausencia de riesgo, especialmente en pequeños barrancos o zonas de escorrentía urbana.
Paso 2: Añade el contexto local e histórico
El mapa oficial gana precisión cuando se combina con la experiencia del barrio. Pregunta a tus vecinos sobre inundaciones pasadas, observa si la calle se encharca durante lluvias fuertes, y comprueba si los sótanos o garajes son los primeros en verse afectados.
- Habla con tus vecinos. Pregunta sobre retrocesos de alcantarillado, encharcamientos persistentes y daños en episodios anteriores.
- Consulta a tu ayuntamiento. Muchos municipios disponen de planes de gestión de aguas pluviales más detallados que los mapas nacionales.
- Estudia casos recientes. Nuestro análisis de cómo se forma una inundación en España y nuestro artículo sobre la catástrofe del Valle del Ahr de 2021 muestran cómo lluvias extremas pueden desbordar zonas que no se consideraban históricamente prioritarias - exactamente lo que ocurrió en Valencia en 2024.
Esta capa local importa porque la pregunta no es solo «¿qué dice el mapa?», sino «¿hacia dónde va realmente el agua cuando cae una tormenta en esta dirección exacta?».
Paso 3: Evalúa las características propias de tu vivienda
Dos viviendas situadas en la misma zona del SNCZI pueden tener resultados muy distintos. La altitud, el tipo de cimentación y el drenaje explican a menudo por qué una se inunda y la otra permanece seca.
| Factor | Por qué importa | Qué comprobar |
|---|---|---|
| Altitud relativa | Las viviendas en cotas bajas acumulan agua con más facilidad. | Compara el nivel de tu vivienda con la calle y el terreno circundante. |
| Tipo de cimentación | Sótanos y soleras a ras de suelo son más vulnerables que las viviendas elevadas. | Verifica si tu planta habitable más baja está por debajo del nivel del terreno. |
| Drenaje y pendiente | Un mal nivelado dirige el agua hacia la vivienda. | Observa el sentido del flujo del agua durante lluvias intensas. |
| Aberturas | Puertas, rampas de garaje, respiraderos y pasos de instalaciones son puntos de entrada habituales. | Inspecciona todas las aberturas bajas y pasos de tuberías. |
La conexión con la protección física
Una vez que sabes por dónde es probable que entre el agua, puedes dirigir tu inversión correctamente. Consulta nuestra guía sobre barreras antiderrame contra inundaciones para comparar soluciones adaptadas a viviendas y garajes.
Paso 4: Convierte el riesgo en decisiones
Decisiones de seguro
Aviso legal: la información sobre seguros en este artículo es de carácter general y puede modificarse. Consulta a tu aseguradora o al Consorcio de Compensación de Seguros para conocer las condiciones exactas aplicables a tu póliza.
En España, los daños por inundación se indemnizan como «riesgo extraordinario» a través del Consorcio de Compensación de Seguros si el bien dañado está asegurado con una póliza de daños en vigor (hogar, comunidad, comercio, industria o vehículo) y al corriente de pago, cuyo recibo incluye el recargo del Consorcio (requisitos). La cobertura no depende de ninguna declaración oficial de catástrofe, pero sí de esos requisitos: sin seguro no hay indemnización del Consorcio, y para los fenómenos naturales hay una carencia de 7 días desde la contratación. Quedan fuera, entre otros, la lluvia caída directamente sobre el inmueble o recogida por su cubierta, azotea, red de desagüe o patios, y las goteras, filtraciones o humedades (coberturas y exclusiones). En viviendas, comunidades de viviendas y vehículos no se aplica franquicia; en comercios, oficinas e industrias, la franquicia es del 7 % de los daños indemnizables (preguntas frecuentes). La solicitud se presenta en el 900 222 665 o en la web del Consorcio.
Decisiones de protección física
Conocer tu riesgo te permite decidir si necesitas una barrera en el garaje, un umbral estanco en una puerta, o una bomba de achique. Nuestro artículo sobre protección contra inundaciones para tu hogar detalla estas opciones.
Para aberturas más amplias, nuestra guía sobre protección contra inundaciones 24/7 explica soluciones para emplazamientos que no pueden depender de la presencia de personal.
Plan de emergencia
Una evaluación precisa del riesgo también alimenta tu plan de emergencia: cuándo mover objetos de valor, cuándo cortar la electricidad, y qué hacer si el agua empieza a entrar. En episodios de DANA, el margen puede ser de solo minutos - un plan debe estar pensado para eso, no para horas de aviso.
Conclusión: tu proceso de un vistazo
1. SNCZI
La base oficial - mapas de peligrosidad y periodos de retorno.
2. Contexto local
Vecinos, ayuntamiento, historial - como la DANA de 2024.
3. Tu vivienda
Altitud, cimentación, drenaje, aberturas bajas.
4. Decisión
Seguro, protección física, plan de emergencia.
Lo que hay que recordar
- Una parcela sin cartografía detallada en el SNCZI no está libre de riesgo.
- El cambio climático ya está agravando episodios como la DANA de 2024, según evidencia científica publicada en 2026.
- Cuanto más preciso sea tu riesgo, mejor podrás ajustar tu seguro y tu protección física a la realidad de tu parcela, en lugar de sobre- o infra-dimensionarla.
Preguntas frecuentes
¿Cómo sé si mi vivienda está en zona inundable?
Consulta el visor oficial del Sistema Nacional de Cartografía de Zonas Inundables (SNCZI) del MITECO, que muestra mapas de peligrosidad y de riesgo para distintos periodos de retorno. Ten en cuenta que la cartografía no cubre todos los cauces ni la escorrentía urbana, por lo que la ausencia de datos no equivale a ausencia de riesgo.
¿El cambio climático ha influido realmente en episodios como la DANA de 2024?
Sí. Un estudio publicado en 2026 en la revista Nature Communications concluyó que el cambio climático de origen humano intensificó un 21 % la lluvia en las seis horas críticas de la DANA de octubre de 2024 y amplió un 55 % la superficie con más de 180 mm. La riada causó 230 fallecidos en la provincia de Valencia, y el Consorcio de Compensación de Seguros había pagado más de 4.000 millones de euros en indemnizaciones a 25 de noviembre de 2025.
¿Cubre automáticamente el seguro los daños por inundación en España?
Sí, si el bien está asegurado con una póliza de daños en vigor (hogar, comunidad, comercio, industria o vehículo): el Consorcio de Compensación de Seguros indemniza la inundación extraordinaria sin que haga falta una declaración oficial de catástrofe. No cubre la lluvia caída directamente sobre el inmueble o recogida por su cubierta, desagües o patios, ni goteras o filtraciones. En viviendas no hay franquicia; en comercios e industrias es del 7 %. Sin póliza no hay cobertura del Consorcio.
¿Puede inundarse mi vivienda aunque no aparezca en el mapa del SNCZI?
Sí. El escurrimiento urbano, la subida del nivel freático y los pequeños barrancos pueden afectar a zonas no cartografiadas en detalle. Por eso es importante combinar el mapa oficial con el historial local y las características específicas de tu vivienda.
¿Qué debo hacer con la información de mi riesgo de inundación?
Una vez determinado tu riesgo, puedes decidir dónde instalar protección física, con qué aseguradora contar y cómo diseñar tu plan de emergencia. Documentar el riesgo con capturas del SNCZI, fotos del drenaje y notas de vecinos facilita futuras decisiones y reclamaciones al seguro.
¿Con qué frecuencia debo revisar mi evaluación de riesgo de inundación?
Al menos cada pocos años, y después de cualquier cambio importante en tu zona (nuevas urbanizaciones, obras de drenaje) o de un episodio de inundación cercano. El cambio climático y la evolución urbanística pueden modificar los patrones de inundación con el tiempo - este artículo se actualizó en agosto de 2026 para reflejar los datos más recientes.
Sobre el autor
Anhamm es una empresa familiar que desarrolla y fabrica desde hace más de 30 años sistemas mecánicos de retención para aguas de extinción, sustancias peligrosas e inundaciones, entregados en 40 países. El equipo de Anhamm asesora tanto a particulares como a gestores de instalaciones industriales en materia de protección contra inundaciones.
Este artículo se publicó originalmente en 2025 y se actualizó por completo en agosto de 2026 para reflejar los datos más recientes del SNCZI, del Consorcio de Compensación de Seguros y de la investigación científica sobre el cambio climático y la DANA de 2024.
Fuentes y para saber más
- Sistema Nacional de Cartografía de Zonas Inundables (SNCZI) - MITECO
- Consorcio de Compensación de Seguros - pagos por la DANA (La Moncloa)
- Inundaciones de la DANA de 2024 en España - Wikipedia
- Calvo-Sancho et al. (2026), Nature Communications: cambio climático y la riada de Valencia de 2024
- Consorcio de Compensación de Seguros: requisitos de la cobertura de riesgos extraordinarios
- Consorcio de Compensación de Seguros