Causes des inondations et prévention : les mesures qui fonctionnent
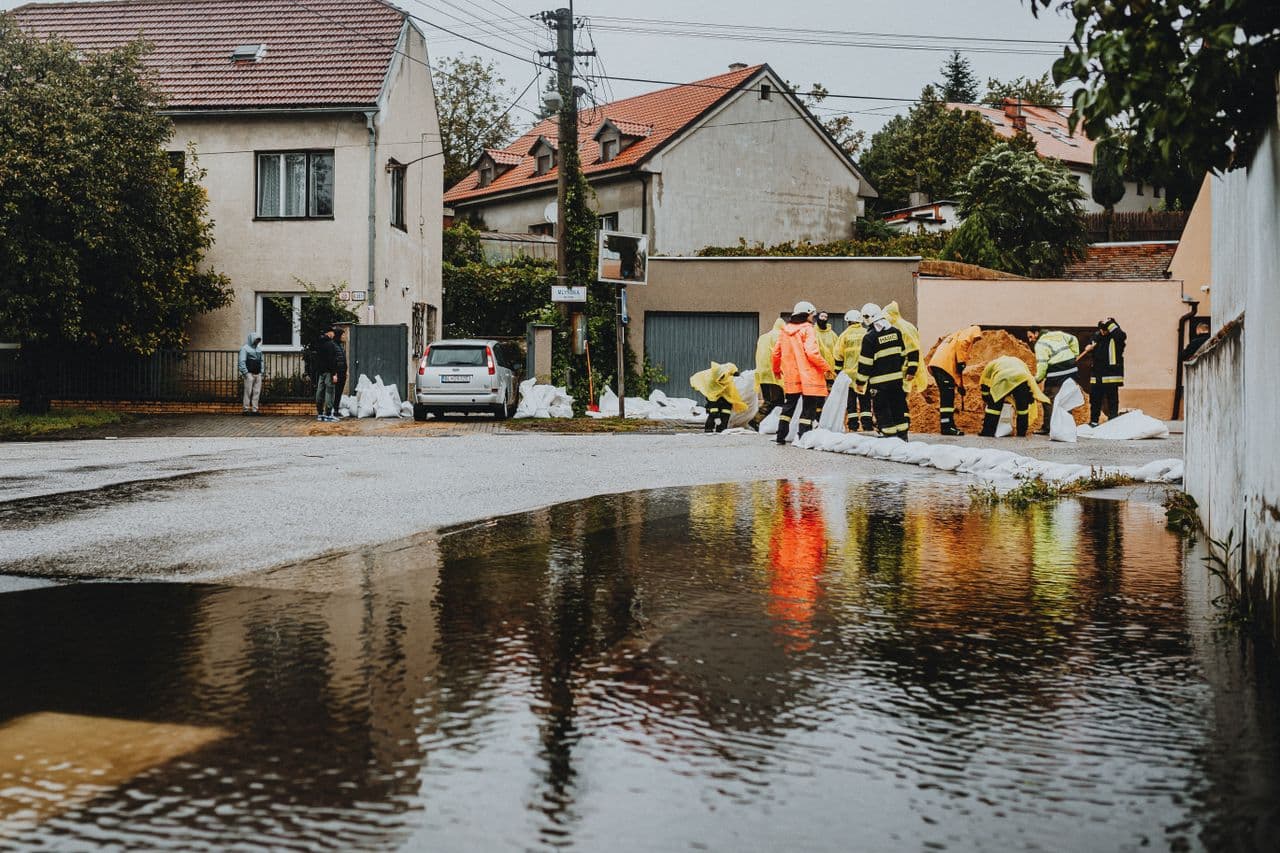
L’essentiel
- Une inondation survient quand l’eau arrive plus vite que le sol, les cours d’eau et les réseaux ne peuvent l’évacuer.
- Selon Géorisques, la garantie Cat Nat couvre les inondations par ruissellement, débordement de cours d’eau ou remontée de nappe, ainsi que la submersion marine.
- Les surfaces imperméables réduisent l’infiltration et augmentent le ruissellement : en ville, l’usage des sols pèse autant que la pluie.
- Une prévention efficace superpose urbanisme (PPRI), aménagement de la parcelle et protection du bâtiment : clapet, pompe, étanchéité, barrières.
- Selon la CCR, les inondations représentent 49 % des dommages Cat Nat de 1982 à 2024, et un sinistre coûte en moyenne environ 12 000 €.
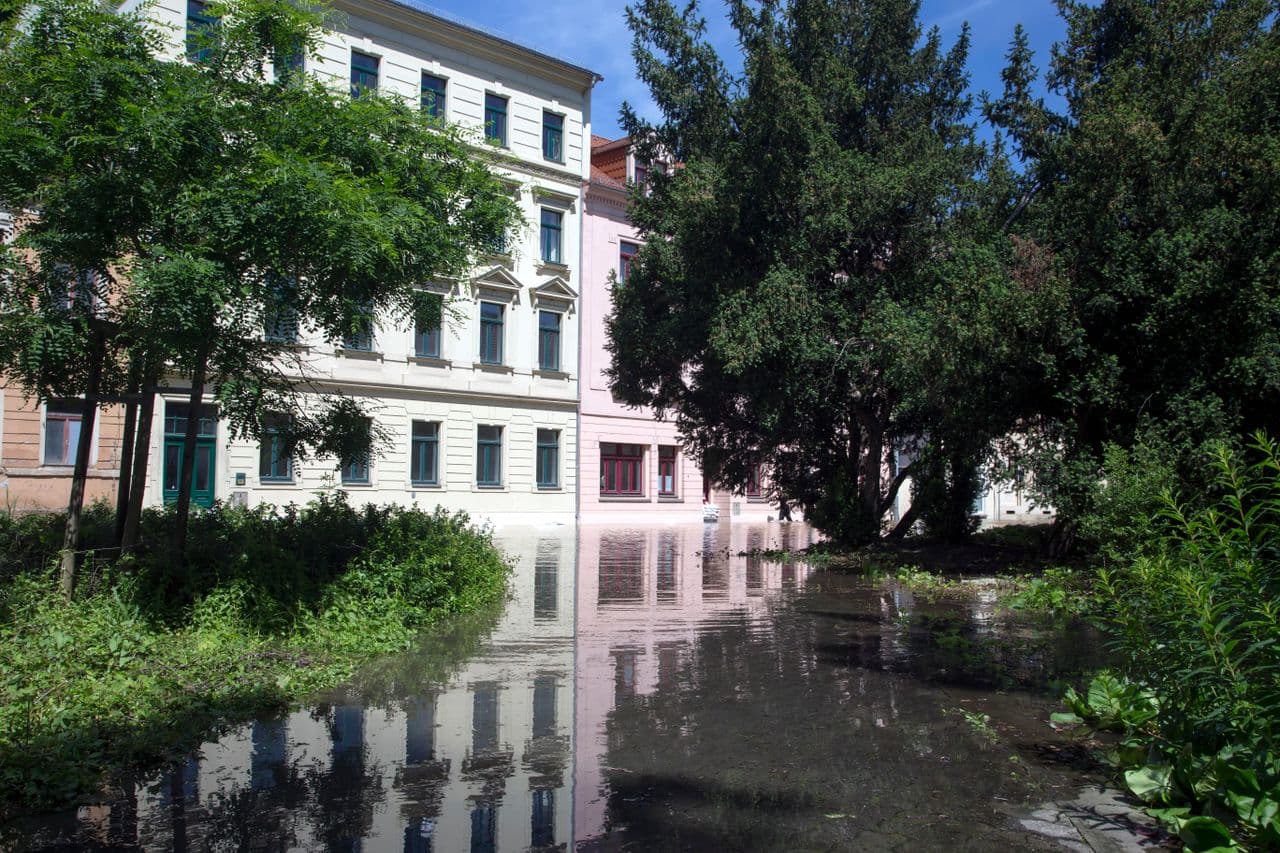
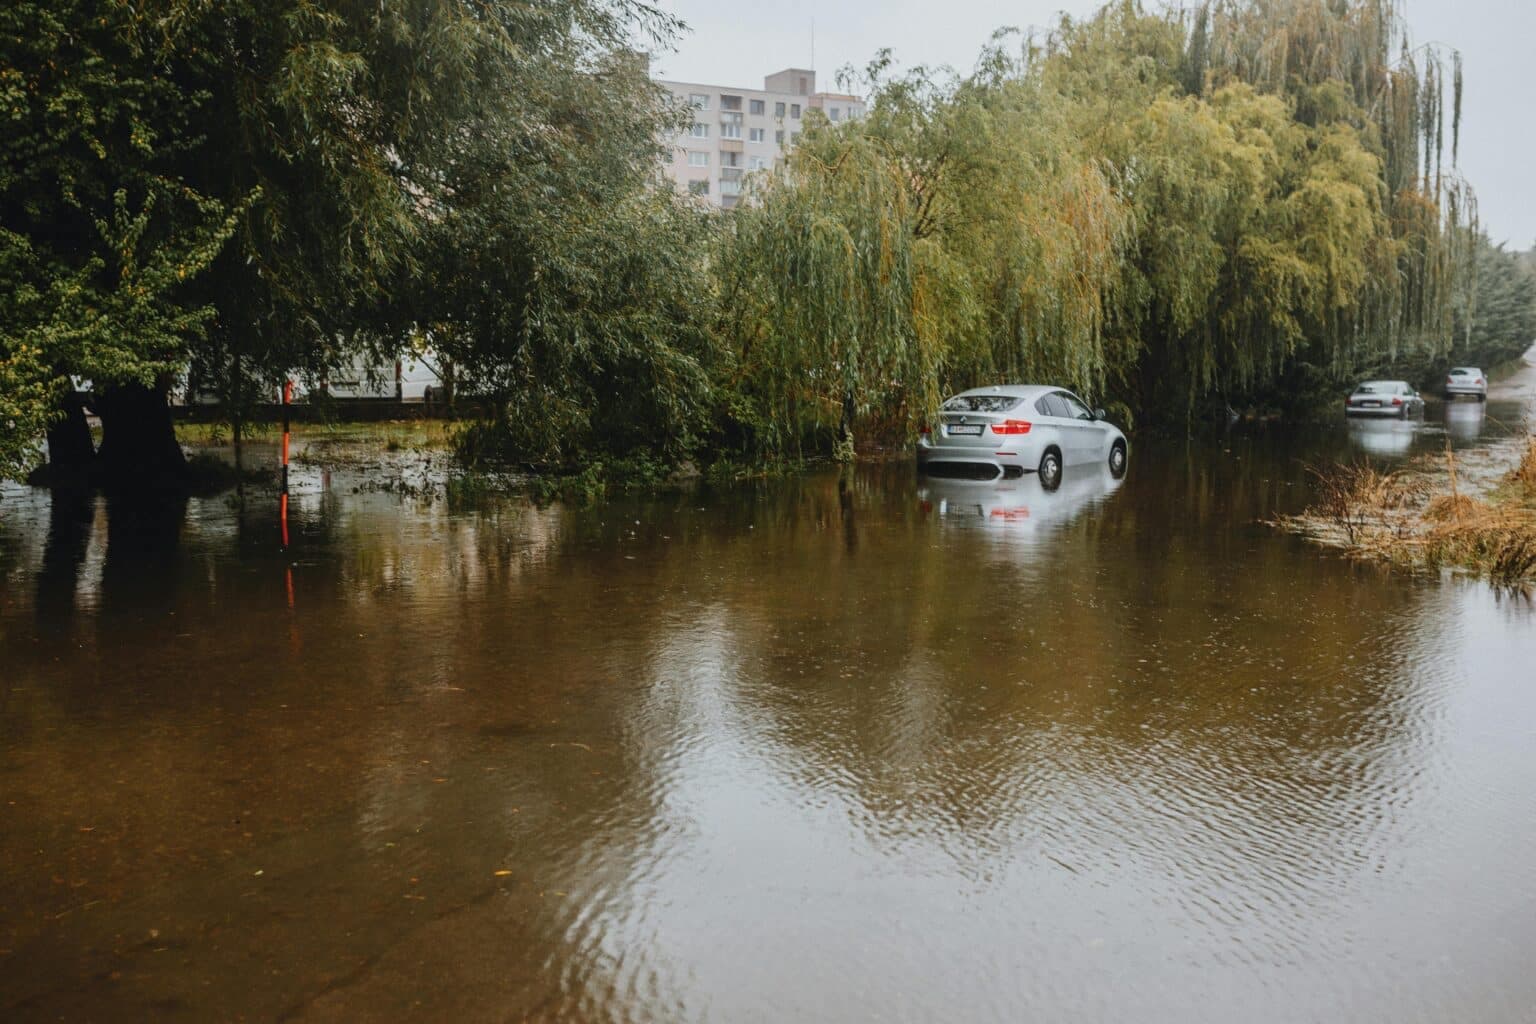
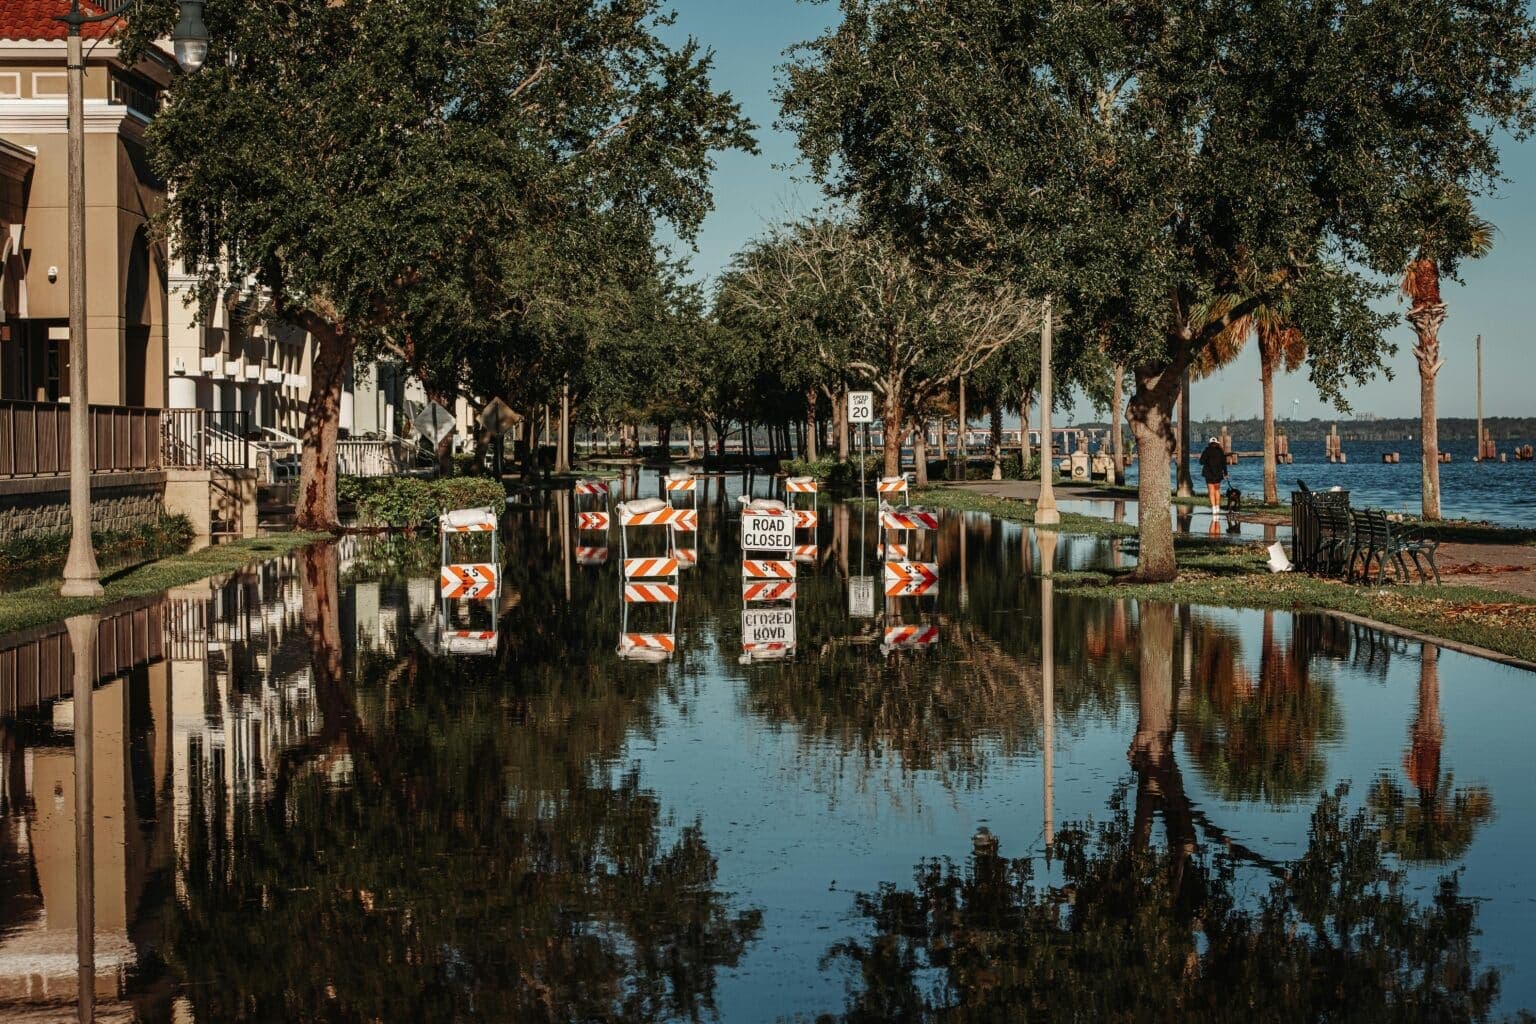
Une inondation survient quand l’eau arrive plus vite que le sol, les cours d’eau et les réseaux ne peuvent l’évacuer. Les grandes causes des inondations sont les pluies intenses ou prolongées, la fonte des neiges, le débordement des cours d’eau, la remontée des nappes et la submersion marine ; à l’échelle d’une maison, l’eau arrive le plus souvent par ruissellement, par refoulement du réseau d’assainissement ou par la nappe. La prévention agit à trois niveaux : l’urbanisme, la parcelle et les ouvertures du bâtiment. Cet article résume les causes et se concentre sur les mesures de prévention qui fonctionnent ; notre guide comment se forme une inondation détaille chaque type d’inondation.
Quelles sont les causes des inondations ?
La garantie catastrophe naturelle reconnaît elle-même plusieurs mécanismes : selon Géorisques, les inondations par ruissellement, par débordement de cours d’eau ou par remontée de nappe, ainsi que la submersion marine. Ils se distinguent surtout par leur vitesse et par le chemin que prend l’eau pour atteindre un bâtiment.
| Type d’inondation | Mécanisme principal | Délai d’alerte typique |
|---|---|---|
| Débordement de cours d’eau | Pluies durables ou fonte des neiges sur un grand bassin versant | Heures à jours |
| Crue torrentielle | Pluie intense et brève sur un petit bassin à forte pente | Quelques dizaines de minutes |
| Ruissellement urbain | Pluie qui dépasse la capacité des réseaux, aggravée par les sols imperméabilisés | Minutes |
| Remontée de nappe | Nappe phréatique qui affleure après des semaines de pluie | Jours à semaines |
| Submersion marine | Tempête, vents vers la côte et marée de fort coefficient | Heures à un ou deux jours |
Les pluies les plus violentes touchent surtout l’arc méditerranéen. Météo-France relève une hausse de 22 % des maxima annuels de cumuls quotidiens lors des épisodes méditerranéens entre 1961 et 2015 ; lors de la tempête Alex, en octobre 2020, il est tombé 500 mm de pluie en 24 heures à Saint-Martin-Vésubie.
Les causes fréquentes d’inondation d’une maison
- Le ruissellement depuis la rue, les allées et les parcelles voisines, qui s’engouffre par les entrées basses, les rampes de garage et les descentes de sous-sol.
- Le refoulement des égouts quand le réseau est saturé par un orage et que l’eau remonte par les siphons de sol et les sanitaires en contrebas.
- La remontée de nappe, qui traverse dallages, murs et passages de réseaux.
- Le débordement d’un cours d’eau ou la submersion marine, dans les zones cartographiées et parfois au-delà.
Urbanisation et ruissellement : pourquoi les villes inondent davantage
Un sol bétonné n’absorbe plus la pluie. L’agence américaine de l’environnement (EPA) rappelle que les surfaces imperméables réduisent l’infiltration et augmentent le ruissellement, et le NSSL de la NOAA souligne que bâtiments, routes, allées et parkings accroissent le risque de crue rapide. En France, le Cerema estime la consommation d’espaces naturels, agricoles et forestiers à 24 315 hectares par an en moyenne entre 2009 et 2023, et l’Office français de la biodiversité estime que la moitié des zones humides a disparu entre les années 1960 et 1990 : autant de capacité d’absorption en moins.
Deux études de bassins versants illustrent l’ampleur de l’effet :
- près de Nairobi (Kenya), Ongaga et al. (Frontiers in Water, 2024) montrent que la part imperméabilisée du bassin de Mihang’o est passée d’environ 3 % à 22 % entre 2000 et 2022 ; le ruissellement modélisé a été multiplié par six environ, sans tendance significative des précipitations ;
- à Zhengzhou (Chine), Jiang et al. (Scientific Reports, 2025) constatent que, dans le centre-ville, la part du ruissellement de surface dans l’écoulement total est passée de 22 % à 67 % entre 1980 et 2020.
Ce sont des cas particuliers, pas des valeurs générales, mais la conclusion est la même : en zone urbaine, l’usage des sols pèse autant que la pluie. La prévention commence donc par la manière d’aménager et de drainer le territoire.
Les mesures de prévention des inondations qui fonctionnent
Une prévention efficace superpose plusieurs niveaux : réduire l’eau qui arrive, puis arrêter celle qui arrive malgré tout.
1. Urbanisme et réglementation
Le Plan de prévention des risques d’inondation (PPRI) encadre la construction dans les zones exposées, et chacun peut vérifier l’exposition de son adresse sur Géorisques. Préserver les zones d’expansion des crues, limiter l’imperméabilisation et imposer une gestion des eaux pluviales à la parcelle sont les mesures qui ont le plus d’effet à grande échelle. La tempête Xynthia en a montré l’importance : le rapport du Sénat relève que les communes des côtes atlantiques les plus touchées n’étaient pas dotées de PPRI. Mais une règle d’urbanisme agit surtout sur les constructions nouvelles : les bâtiments existants gardent leur exposition.
2. Sur la parcelle
- Désimperméabiliser : pavés drainants, graviers, espaces plantés.
- Soigner les pentes et l’évacuation : terrain qui s’écarte de la maison, gouttières entretenues, descentes qui rejettent l’eau loin des fondations.
- Retenir l’eau sur place : noues, jardins de pluie, cuves ou bassins de rétention, en particulier sur les grands sites d’activité.
3. Sur le bâtiment
- Clapet anti-retour sur le branchement d’assainissement, contre le refoulement des égouts.
- Pompe de relevage avec alimentation de secours, contre les infiltrations et la remontée de nappe.
- Étanchéité des murs enterrés, des dallages et des passages de réseaux.
- Mise hors d’eau du tableau électrique, de la chaudière et des biens sensibles.
- Barrières anti-inondation aux portes, garages et quais, là où l’eau de surface entre le plus souvent.
Les batardeaux et panneaux amovibles coûtent moins cher, mais quelqu’un doit les poser à temps, ce qui est difficile lors d’une crue rapide ou en cas d’absence. Les barrières automatiques permanentes se ferment sans intervention. La Water Spillbarrier d’Anhamm en est un exemple : purement mécanique, elle est déclenchée par l’eau elle-même, sans énergie extérieure. L’eau entrante soulève la barrière, puis des ressorts la placent en position verticale étanche ; elle est fabriquée sur mesure selon la largeur de l’ouverture. Notre article sur les barrières anti-inondation activées par l’eau et notre guide de protection des portes contre les inondations aident à choisir selon l’ouverture.
4. Alerte et plan d’urgence
Suivez la vigilance Météo-France et Vigicrues, repérez le chemin de l’eau sur votre terrain et notez qui déplace les véhicules et les biens, qui coupe l’électricité et à quel moment. En zone de crue rapide, prévoyez de réagir en minutes, pas en heures.
| Mesure | Ce qu’elle traite | Principale limite |
|---|---|---|
| PPRI et règles d’urbanisme | Où l’on construit et quelle quantité d’eau atteint les bâtiments | Lente ; concerne surtout le neuf |
| Désimperméabilisation, pentes, rétention | Ruissellement produit sur la parcelle et autour | Capacité limitée lors des pluies extrêmes |
| Clapet anti-retour | Refoulement des égouts | Pose correcte et entretien indispensables |
| Pompe de relevage | Infiltrations, remontée de nappe | Besoin d’électricité ou d’une batterie |
| Batardeaux mobiles | Eau de surface aux ouvertures | Pose manuelle à temps |
| Barrières automatiques permanentes | Eau de surface aux ouvertures, sans présence humaine | Coût initial plus élevé ; dimensionnées par ouverture |
Combien coûtent les inondations ?
Selon le bilan 1982-2024 de la Caisse Centrale de Réassurance, les inondations représentent 30,2 milliards d’euros de dommages assurés au titre du régime Cat Nat sur la période, soit 49 % du total, avec un coût moyen de 702 millions d’euros par an. Pour un particulier, le coût moyen d’un sinistre inondation tourne autour de 12 000 € depuis 1990, et les inondations de 2024 ont coûté à elles seules entre 1,2 et 1,35 milliard d’euros. Côté prévention, l’étude américaine de référence du National Institute of Building Sciences estime que chaque dollar de subvention fédérale de prévention fait économiser environ 6 dollars, tous risques naturels confondus.
L’assurance n’est pas une prévention
En France, la garantie catastrophe naturelle (Cat Nat) est incluse dans les contrats d’assurance de dommages, mais elle ne joue qu’après la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour la commune. Selon Service-Public.fr, vous disposez alors de 30 jours pour déclarer le sinistre ; une franchise légale de 380 € s’applique aux habitations et biens non professionnels (1 520 € pour la sécheresse) ; l’assureur verse une provision dans les 2 mois suivant l’état estimatif des dommages, puis l’indemnisation complète dans les 3 mois suivant cette provision. L’assurance répare après coup : elle n’empêche ni l’eau d’entrer ni l’arrêt d’activité. Notre guide pour déterminer le risque d’inondation de votre logement aide à évaluer votre exposition réelle.
Trois idées reçues sur la prévention des inondations
- « Je ne suis pas en zone PPRI, donc je ne risque rien. » Le ruissellement, le refoulement des égouts et la remontée de nappe touchent aussi des secteurs non cartographiés.
- « Des sacs de sable suffisent. » Les protections mobiles ne fonctionnent que si quelqu’un les installe correctement et à temps.
- « Les travaux de ma commune me protègent. » Les ouvrages collectifs sont dimensionnés pour un événement de référence ; au-delà, et pour les bâtiments existants, la protection propre au bâtiment reste nécessaire.
Pour une liste de mesures pas à pas, consultez notre guide de prévention des inondations pour les propriétaires.
FAQ
Quelles sont les principales causes des inondations ?
Les pluies intenses ou prolongées, la fonte des neiges, le débordement des cours d’eau, la remontée des nappes et la submersion marine. À l’échelle d’une maison, l’eau arrive surtout par ruissellement, par refoulement des égouts ou par la nappe ; un même épisode combine souvent plusieurs de ces causes.
Pourquoi les villes sont-elles plus exposées au ruissellement ?
Parce que les surfaces imperméables réduisent l’infiltration et augmentent le ruissellement. Des études menées au Kenya et en Chine ont mesuré de fortes hausses du ruissellement à mesure que l’urbanisation progressait, dans un cas sans évolution significative des précipitations.
Quelles mesures de prévention pour un bâtiment existant ?
Traiter chaque voie d’entrée de l’eau : clapet anti-retour contre le refoulement, pompe de relevage et étanchéité contre la nappe, barrières aux portes, garages et quais contre l’eau de surface. Pentes et revêtements drainants réduisent l’eau qui arrive.
La garantie Cat Nat couvre-t-elle automatiquement les inondations ?
Elle est incluse dans les contrats d’assurance de dommages, mais ne joue qu’après un arrêté interministériel de reconnaissance de catastrophe naturelle. Le sinistre se déclare ensuite sous 30 jours, avec une franchise légale de 380 € pour une habitation.
Combien coûte un sinistre inondation en moyenne ?
Selon la Caisse Centrale de Réassurance, le coût moyen d’un sinistre inondation pour un particulier tourne autour de 12 000 € depuis 1990, avec de fortes variations d’une année à l’autre.
Sources
- Géorisques : la garantie Cat Nat
- Service-Public.fr : catastrophe naturelle, indemnisation
- Caisse Centrale de Réassurance : les catastrophes naturelles en France, bilan 1982-2024
- Météo-France : tempête Alex, des intempéries exceptionnelles
- Cerema : artificialisation des sols (2024) et OFB : les zones humides
- Sénat : rapport d’information sur la tempête Xynthia
- Ongaga et al. (2024), Frontiers in Water et Jiang et al. (2025), Scientific Reports
- National Institute of Building Sciences : Natural Hazard Mitigation Saves (en anglais)
Un accès, un garage ou un quai à protéger ? Contactez notre équipe pour une étude de votre site.